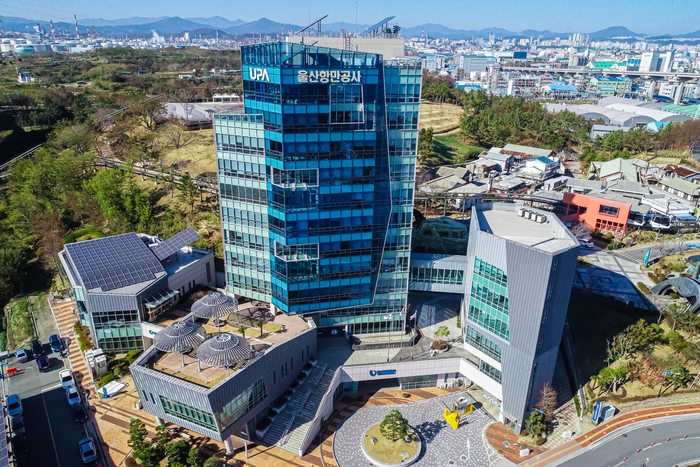
정부는 지난 3일 관계부처 합동으로 발표한 공공기관 기능개혁 추진방안에서 기존 항만공사를 지역지사로 개편해 지역별 특화사업을 계속 수행하도록 한다는 방침을 밝혔다. 이후 해양수산부는 8일 남재헌 차관 주재로 4개 항만공사 사장단 간담회를 열고 “지자체, 관계기관 및 이해관계자 등과 지속적으로 소통하며 합리적인 방안을 마련해 가겠다”라고 했다. 구체적인 통합 로드맵은 내년 상반기 중 마련될 예정이다.
지역 업계와 전문가들 사이에서는 이 통합 방식이 4개 항만에 동일한 잣대를 적용하는 셈이어서, 컨테이너·환적 중심의 부산항과는 성격이 다른 울산항의 특성이 충분히 반영되지 못할 수 있다는 지적이 나온다. 컨테이너 처리량(TEU)으로 보면 울산항은 부산항의 수십분의 1에 불과하다. 그러나 울산항은 컨테이너가 아니라 원유·나프타·석유화학 제품을 주로 취급하는 항만이다.
SK에너지, S-OIL, 고려아연 등이 이 항만을 통해 원료를 들이고 제품을 내보내는 만큼, 항만 물류에 차질이 생기면 지역 기업의 생산과 고용에도 영향을 줄 수 있다는 게 지역 항만업계의 설명이다.
정부는 지역지사로 개편해 지역별 특화사업을 수행하도록 할 계획이라고 밝혔지만, 투자 규모와 예산 집행 시기를 결정하는 권한이 통합 본사에 집중될 경우 지역의 투자 수요가 우선순위에서 밀릴 수 있다는 우려도 제기된다.
지역 항만업계 한 관계자는 “특화사업을 유지한다는 설명만으로는 충분하지 않다”라며 “이를 뒷받침할 투자 결정권을 지역에 얼마나 보장하느냐가 관건”이라고 말했다.
울산항의 투자 시기는 배후 산업의 생산·물류 계획과 맞물려 있어, 부두와 배후시설의 확충이 늦어지면 기업이 필요한 시점에 시설을 확보하지 못해 운송·보관 비용이 늘어날 수 있다는 지적도 나온다.
재무지표를 둘러싼 해석도 엇갈린다. 독립 법인으로서 얼마나 탄탄한 재무구조를 갖췄는지가, 지사 전환 후 투자 우선순위에서 밀리지 않을 근거가 될 수 있다는 점에서 이 수치는 단순한 경영성과 이상의 의미를 갖는다.
울산항만공사의 2024년 영업이익률은 39.1%로 부산항만공사(33.8%)보다 높았지만, 2025년엔 계획 수심을 유지하기 위한 준설 비용 104억원을 한꺼번에 반영하면서 이익률이 일시적으로 부산 아래로 떨어졌다. 울산항만공사의 주 수익원은 SK, S-Oil, 한국석유공사 등이 쓰는 원유 부이(하역시설) 점용료로, 연간 240억~250억 원 규모인데 별도 비용이 거의 들지 않아 원래도 이익률이 높을 수밖에 없는 구조다.
다만 독립 법인일 때의 재무적 여력이 지사 전환 이후에도 울산항에 필요한 투자로 이어질지는 별개의 문제라는 지적도 있다. 지역별 회계를 구분한다고 해서 투자 결정권까지 보장되는 것은 아니기 때문이다.
해외에서는 지역이 결정권을 유지하는 사례가 많다. 미국 뉴욕·뉴저지 항만청과 네덜란드 로테르담은 지역 기반 체제로 운영된다. 통합이 실제 이뤄진 벨기에 안트베르펀-브뤼헤의 경우도 중앙정부가 아니라 두 도시가 자발적으로 합의한 결과였다.
안전 문제도 거론된다. 원유·석유화학제품을 대량으로 취급하는 울산항은 시설 점검과 보수, 안전설비 투자가 제때 이뤄져야 하는 곳이다.
업계 관계자는 “통합 이후에도 현장의 안전 수요에 따라 필요한 인력과 예산을 신속하게 투입할 수 있어야 한다”라며 “지역지사의 특화 기능을 유지하겠다면 이를 뒷받침할 안전투자와 긴급 집행 권한도 함께 제시할 필요가 있다”라고 강조했다.
이런 우려의 밑바탕에는 울산항이 벌어들이는 수익과 재원이 통합 후에도 이 항만에 다시 투자될 수 있을지에 대한 더 근본적인 물음이 있다. 그 답은 다음 편에서 구체적인 수치와 함께 짚어본다.